Ein Standortvergleich beginnt beim Geschäftsmodell
Wer europäische Unternehmensstandorte vergleicht, braucht mehr als eine Rangliste von Steuersätzen. Kundennähe, Personal, Finanzierung und tatsächliche Betriebsabläufe bestimmen mit, ob ein Standort langfristig funktioniert und welchen Aufwand seine Organisation verursacht.
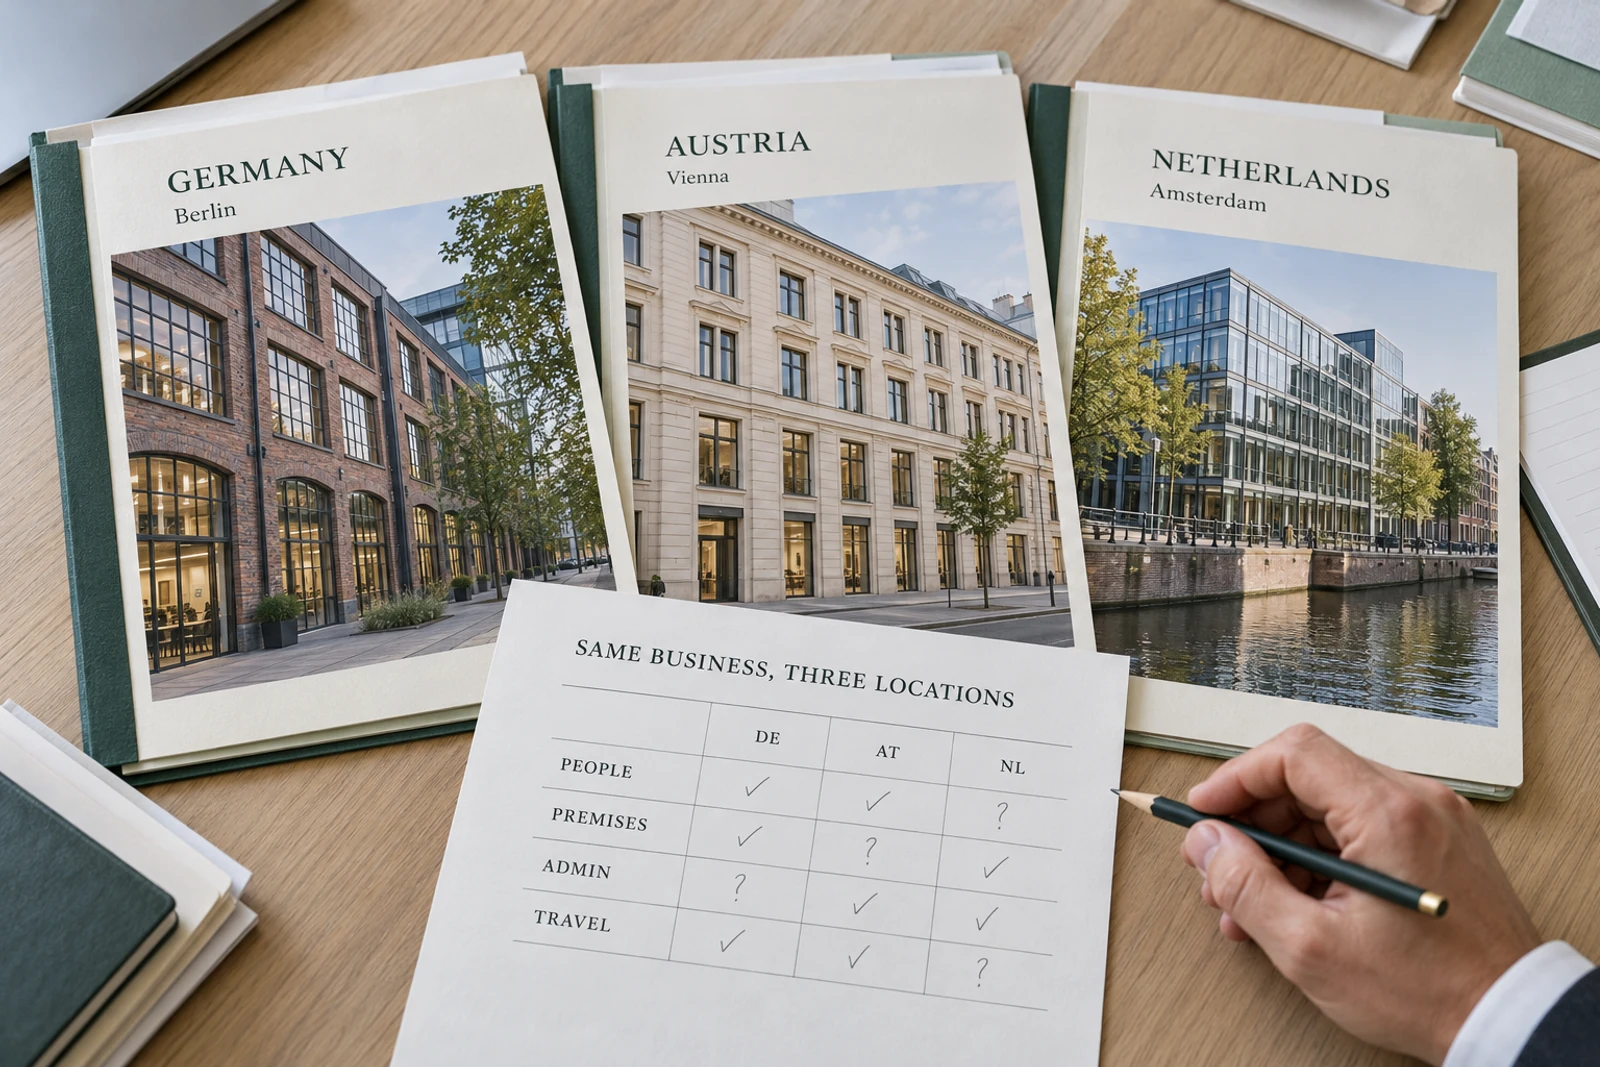
Vergleichen Sie Standorte anhand desselben Unternehmensmodells. Legen Sie Umsatz, Personalbedarf, Investitionen und geplante Verwendung der Gewinne einheitlich fest.
Vergleichen Sie Standorte anhand desselben Unternehmensmodells. Legen Sie Umsatz, Personalbedarf, Investitionen und geplante Verwendung der Gewinne einheitlich fest. Sonst wirkt eine Variante allein deshalb günstiger, weil Kosten an anderer Stelle fehlen. Ergänzen Sie die Sprache der Kunden und die Verfügbarkeit geeigneter Mitarbeiter. Halten Sie ausdrücklich fest, welche Tätigkeit vor Ort stattfinden soll und welche Leistungen weiterhin in anderen Ländern erbracht werden.
Laufende Organisation mitrechnen
Erstellen Sie für jede Alternative ein vollständiges Jahresbudget: Räume, Personal, Buchhaltung, Beratung, Bankverbindungen, Reisen und interne Koordination. Prüfen Sie zudem, wie Kunden und Finanzierungspartner auf die gewählte Struktur reagieren könnten. Lokale Ansprechpartner müssen tatsächlich erreichbar sein. Ein Standort mit günstig wirkenden Einzelwerten kann organisatorisch aufwendig werden, wenn jede alltägliche Frage mehrere Dienstleister, Sprachen und voneinander abweichende Arbeitsabläufe berührt.
Die steuerliche Bewertung am Ende konkretisieren
Lassen Sie die verbleibenden Alternativen anhand aktueller Regeln und Ihres vollständigen Sachverhalts fachlich bewerten. Das Ergebnis sollte Bedingungen, offene Punkte und mögliche Veränderungen klar benennen. Fragen Sie auch, wie ein späterer Rückzug oder Verkauf organisiert werden könnte. So entsteht eine Entscheidung, die zum Unternehmen passt, statt einer Struktur, an die das Unternehmen nachträglich angepasst werden muss.
JABA / PERSPECTIVES
Jaba begleitet betriebswirtschaftliche Entscheidungen. Individuelle Rechts- und Steuerberatung erfolgt ausschließlich durch gesondert beauftragte, zugelassene Berufsträger.